
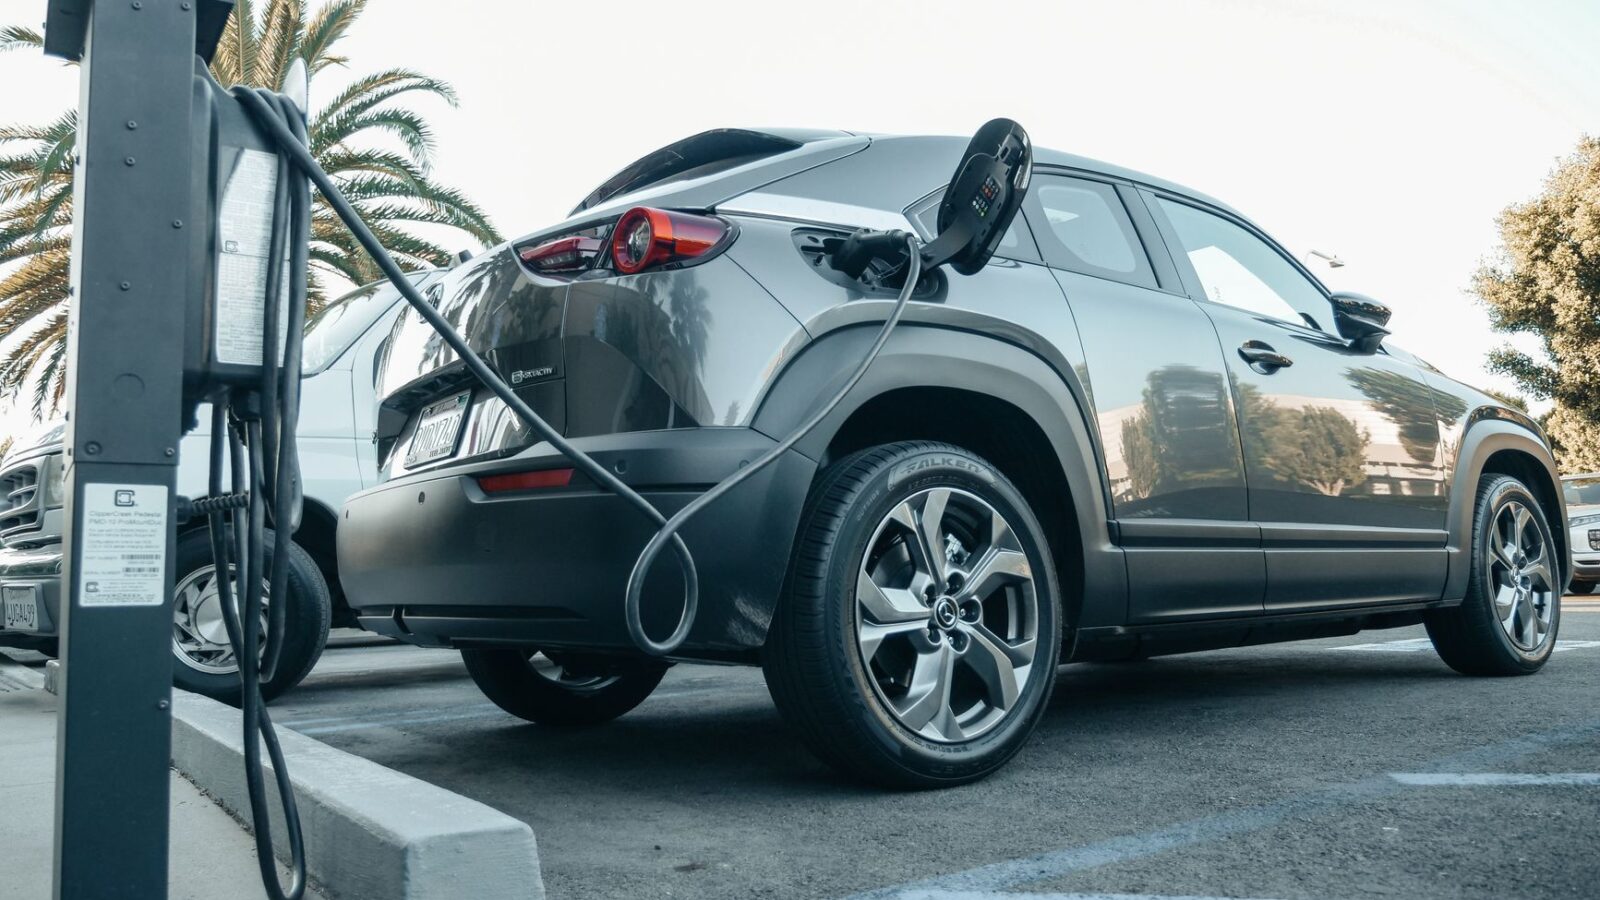
Een bedrijfswagen 2026 is fiscaal bijna vanzelfsprekend volledig elektrisch of op waterstof als je vanuit een vennootschap bestelt. Nieuwe brandstofwagens en plug-in hybrides die vanaf 1 januari 2026 worden besteld, zijn niet meer aftrekbaar. Tegelijk stijgt het voordeel alle aard voor de meeste wagens met verbrandingsmotor en loopt ook de CO2-solidariteitsbijdrage voor werkgevers fors op.
- Een volledig elektrische of waterstofwagen blijft in 2026 voor 100 procent aftrekbaar voor vennootschappen.
- Brandstofwagens en plug-in hybrides besteld vanaf 1 januari 2026 zijn voor vennootschappen niet meer fiscaal aftrekbaar.
- Voor oudere plug-in hybrides geldt nog 50 procent aftrekbaarheid in 2026, 25 procent in 2027 en 0 procent vanaf 2028.
- De referentie-CO2 voor het VAA daalt naar 70 g/km voor benzine, LPG en CNG en 58 g/km voor diesel. Het minimum-VAA stijgt naar ongeveer 1.690 euro per jaar.
- In Vlaanderen vervalt vanaf 1 januari 2026 de vrijstelling voor elektrische en waterstofwagens: BIV bedraagt 61,50 euro en de jaarlijkse verkeersbelasting 102,96 euro.
Waarom elektrisch in 2026 meestal de logische keuze is
Voor een vennootschap is de fiscale lijn vanaf 2026 scherp. Bestel je vanaf 1 januari een wagen op benzine, diesel, LPG, CNG of een plug-in hybride, dan is die niet langer fiscaal aftrekbaar. Voor een nieuwe leasewagen of een aankoop via de zaak is het moment van bestelling dus doorslaggevend.
Een volledig elektrische wagen of waterstofwagen blijft in 2026 wel voor 100 procent aftrekbaar. Die gunstige behandeling wordt vanaf 2027 geleidelijk afgebouwd, maar voor een bestelling in 2026 blijft de aftrekbaarheid dus maximaal. Daar komen voor de werkgever ook een veel lagere minimale CO2-solidariteitsbijdrage en doorgaans een lager voordeel alle aard voor de bestuurder bij.
Dat betekent niet dat een elektrische wagen belastingvrij is. Vlaanderen voert vanaf 2026 opnieuw een BIV en jaarlijkse verkeersbelasting in voor elektrische en waterstofwagens. Lees voor de Vlaamse heffing ook onze gids over verkeersbelasting in Vlaanderen in 2026. Maar die regionale kosten veranderen niets aan de federale aftrekbaarheid voor de vennootschap.
Aftrekbaarheid bedrijfswagen 2026: dit geldt voor vennootschappen
De onderstaande regels gaan over de fiscale aftrekbaarheid bij vennootschappen. Een plug-in hybride die uiterlijk op 31 december 2025 werd besteld, behoudt een tijdelijke overgangsregeling. Een bestelling vanaf 1 januari 2026 valt daar niet onder.
| Type wagen en bestelmoment | Aftrekbaarheid in 2026 | Wat daarna? |
|---|---|---|
| Volledig elektrisch of waterstof | 100 procent | Geleidelijke afbouw vanaf 2027 |
| Brandstofwagen besteld vanaf 1 januari 2026 | 0 procent | Niet fiscaal aftrekbaar |
| Plug-in hybride besteld vanaf 1 januari 2026 | 0 procent | Niet fiscaal aftrekbaar |
| Plug-in hybride besteld uiterlijk 31 december 2025 | 50 procent | 25 procent in 2027, 0 procent vanaf 2028 |
Let op het verschil tussen een zelfladende hybride en een plug-in hybride. Een zelfladende hybride rijdt wel deels elektrisch, maar valt voor deze vergelijking niet onder de overgangsregeling voor oudere plug-in hybrides. Voor het VAA zorgen zowel klassieke brandstofwagens als veel zelfladende hybrides in 2026 bovendien voor een hogere fiscale kost bij privégebruik.
Zelfstandige in de personenbelasting: andere regels voor plug-in hybrides
Ben je zelfstandige en geef je je beroepsinkomsten aan in de personenbelasting, dan is het regime voor plug-in hybrides gunstiger dan bij een vennootschap. De CO2-uitstoot bepaalt het aftrekbare percentage. Daardoor is het belangrijk om de officiële CO2-waarde van precies jouw uitvoering te controleren.
| CO2-uitstoot plug-in hybride | Aftrekbaarheid personenbelasting |
|---|---|
| Tot en met 50 g/km | 95 tot 100 procent |
| 51 tot en met 75 g/km | 75 procent |
| Boven 75 g/km | Behandeld als valse hybride |
De kwalificatie als valse hybride kan dus een wezenlijk verschil maken. Baseer je niet alleen op een verkooppraatje of een algemene modelnaam, maar vraag de gegevens van de concrete wagen op. Wie twijfelt over de fiscale behandeling, laat de berekening best vooraf nakijken door een boekhouder.
VAA in 2026: waarom benzine, diesel en hybrides duurder worden
Het voordeel alle aard, vaak afgekort tot VAA, is het belastbare voordeel wanneer je een bedrijfswagen ook privé mag gebruiken. De berekeningswijze blijft in 2026 dezelfde, maar de referentie-CO2 daalt. Daardoor valt de CO2-component voor de meeste wagens met uitstoot minder gunstig uit en stijgt het VAA.
| Brandstofsoort | Referentie-CO2 in 2026 | Praktisch gevolg |
|---|---|---|
| Benzine, LPG en CNG | 70 g/km | Hoger VAA voor de meeste wagens met uitstoot |
| Diesel | 58 g/km | Hoger VAA voor de meeste diesels |
Ook zelfladende hybrides worden doorgaans geraakt, omdat zij CO2 uitstoten. Het minimale VAA stijgt in 2026 naar ongeveer 1.690 euro per jaar. Hoe hoog jouw belastbare voordeel exact wordt, hangt onder meer af van de gegevens van de wagen. Vraag daarom vóór ondertekening aan je werkgever of fleetmanager om een concrete simulatie voor de gekozen uitvoering.
CO2-bijdrage werkgever en Vlaamse belastingen
De CO2-solidariteitsbijdrage is een maandelijkse werkgeverskost voor een bedrijfswagen die privé gebruikt mag worden. In 2026 loopt die voor wagens met een verbrandingsmotor fors op. Bij een wagen met onbekende CO2-waarde die na 1 juli 2023 is besteld, bedraagt het voorbeeldbedrag ongeveer 480,59 euro per maand voor diesel en ongeveer 472,44 euro per maand voor benzine. Voor elektrische en waterstofwagens geldt een minimum van 42,34 euro per maand.
Voor een elektrische of waterstofwagen in Vlaanderen komen er vanaf 1 januari 2026 wel gewestelijke belastingen bij. De vrijstelling vervalt: de BIV bedraagt 61,50 euro en de jaarlijkse verkeersbelasting 102,96 euro, beide geïndexeerd. Wil je weten hoe de BIV in elkaar zit, bekijk dan onze uitleg over BIV berekenen in Vlaanderen.
Daarnaast geldt vanaf januari 2026 een eenmalige milieuheffing bij aankoop van geëlektrificeerde voertuigen. Die hangt af van gewicht en batterijtype. Voor een elektrische wagen kan die oplopen tot 100 euro. Deze heffing staat los van BIV, verkeersbelasting, VAA en de CO2-bijdrage.
Zo kies of bestel je een bedrijfswagen in 2026
- Bepaal je statuut. Controleer eerst of de wagen in een vennootschap valt of in de personenbelasting van een zelfstandige.
- Controleer de besteldatum. Bij een plug-in hybride maakt 31 december 2025 versus 1 januari 2026 een fundamenteel verschil voor vennootschappen.
- Vergelijk de volledige kost. Kijk niet alleen naar de catalogusprijs, maar ook naar aftrekbaarheid, VAA, CO2-bijdrage, BIV, verkeersbelasting en de milieuheffing.
- Vraag een simulatie op maat. Laat je boekhouder, werkgever of fleetmanager de concrete uitvoering doorrekenen voordat je tekent.
- Houd rekening met je gebruik. Wie vaak in Brussel rijdt, controleert ook best vooraf de regels van de LEZ in Brussel in 2026.
Deze gids is algemene informatie, geen persoonlijk fiscaal advies. De regels en bedragen kunnen verschillen naargelang je statuut, contract en wagen. Raadpleeg voor jouw situatie altijd je boekhouder of fleetmanager.
Veelgestelde vragen
Is een elektrische bedrijfswagen in 2026 nog 100 procent aftrekbaar?
Ja. Volledig elektrische en waterstofwagens blijven voor vennootschappen in 2026 voor 100 procent aftrekbaar. De geleidelijke afbouw start vanaf 2027.
Is een plug-in hybride nog aftrekbaar in 2026?
Alleen een plug-in hybride die uiterlijk op 31 december 2025 werd besteld, valt onder de overgangsregeling en is in 2026 voor 50 procent aftrekbaar. Een exemplaar besteld vanaf 1 januari 2026 is voor vennootschappen niet aftrekbaar.
Waarom stijgt mijn VAA in 2026?
De referentie-CO2 daalt naar 70 g/km voor benzine, LPG en CNG en naar 58 g/km voor diesel. Daardoor stijgt het VAA voor de meeste brandstofwagens en zelfladende hybrides.
Wat kost de CO2-bijdrage voor een elektrische bedrijfswagen?
Voor elektrische en waterstofwagens geldt in 2026 een minimale CO2-solidariteitsbijdrage van 42,34 euro per maand voor de werkgever.
Betaalt een elektrische bedrijfswagen in Vlaanderen vanaf 2026 BIV?
Ja. Vanaf 1 januari 2026 vervalt de Vlaamse vrijstelling. De BIV bedraagt 61,50 euro en de jaarlijkse verkeersbelasting 102,96 euro, beide geïndexeerd.
Bronnen: KBC Autolease: 6 grote veranderingen voor bedrijfswagens in 2026. Laatst gecontroleerd: oktober 2026.